Hành vi lợi dụng tín nhiệm chiếm đoạt tài sản là rủi ro pháp lý nghiêm trọng trong quá trình chỉ đạo sử dụng tài sản chung vào các hoạt động tư lợi. Việc cố ý vi phạm cam kết hoàn trả tài sản làm suy giảm nghiêm trọng niềm tin thị trường, phá vỡ cấu trúc dòng tiền và gia tăng chi phí rủi ro cho các bên tham gia giao dịch.
Hiểu rõ các quy định pháp luật giúp doanh nghiệp tối ưu hóa quy trình quản trị tài chính và phòng ngừa thiệt hại.
Bản chất pháp lý của hành vi lạm dụng tín nhiệm
Lạm dụng tín nhiệm là hành vi xâm phạm trực tiếp đến quyền sở hữu tài sản của chủ thể khác thông qua các giao dịch dân sự hoặc thương mại.
Lợi dụng tín nhiệm chiếm đoạt tài sản là gì?
Lạm dụng tín nhiệm là hành vi cố ý chiếm đoạt tài sản của người khác mà mình đã nhận được thông qua các giao dịch hợp pháp.
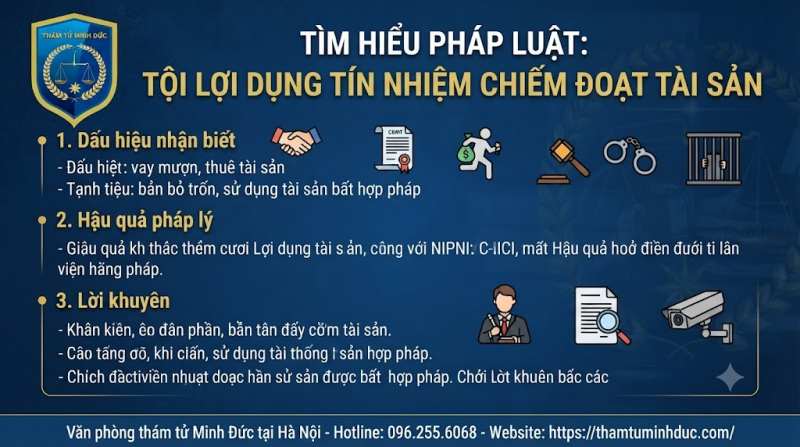
Giao dịch ban đầu có thể là hợp đồng vay, thuê, mượn hoặc nhận tài sản qua cam kết. Sau khi nắm giữ tài sản, bên nhận mới nảy sinh ý định bất hợp pháp nhằm chiếm đoạt tài sản đó. Đây là điểm mấu chốt để xác định bản chất của hành vi vi phạm này. Nó có thể được thực hiện qua nhiều phương pháp khác nhau.
Chủ thể thực hiện hành vi dùng các thủ đoạn như trốn nợ hoặc cố tình không trả. Họ cũng có thể sử dụng tài sản vào mục đích bất hợp pháp dẫn đến mất khả năng hoàn trả. Việc phân tích chính xác hành vi giúp bảo vệ quyền sở hữu tài sản cho cá nhân và tổ chức.
Cấu thành tội phạm theo quy định pháp luật
Cấu thành tội phạm đòi hỏi phải có giao dịch hợp pháp ban đầu giữa hai bên.
Bên vi phạm nhận tài sản thông qua hợp đồng vay tài sản, thuê hoặc mượn tài sản hoàn toàn đúng quy định. Ý định chiếm đoạt chỉ xuất hiện sau khi tài sản đã được chuyển giao xong. Hành vi chiếm đoạt thể hiện qua việc dùng thủ đoạn gian dối, bỏ trốn hoặc cố tình không trả.
Dấu hiệu bắt buộc là giá trị tài sản bị chiếm đoạt phải từ 4.000.000 đồng trở lên. Đối với tài sản dưới 4.000.000 đồng, chủ thể vẫn bị xử lý nếu đã bị xử phạt hành chính. Hành vi gây ảnh hưởng xấu đến an ninh, trật tự xã hội cũng sẽ bị truy cứu. Tài sản cầm cố bị đem bán chui là ví dụ điển hình cho vi phạm này.
Phân biệt với tội lừa đảo chiếm đoạt tài sản
Lừa đảo tài sản đòi hỏi ý định gian dối phải có trước khi nhận tài sản.
Kẻ phạm tội lừa đảo chủ động đưa ra thông tin giả để nạn nhân tin tưởng giao tài sản. Ngược lại, hành vi lạm dụng tín nhiệm có giao dịch ban đầu hoàn toàn tự nguyện và hợp pháp. Ý đồ chiếm đoạt trong lạm dụng tín nhiệm chỉ phát sinh sau khi đã nắm giữ tài sản.
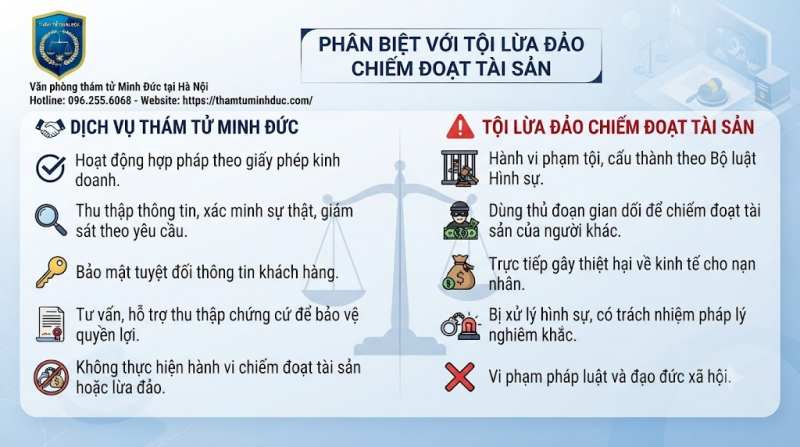
Sự khác biệt này quyết định phương pháp thu thập chứng cứ của Cơ quan điều tra. Việc xác định đúng thời điểm phát sinh ý chí chiếm đoạt giúp phân loại chính xác tội danh. Doanh nghiệp cần ghi nhận rõ từng giai đoạn thực hiện hợp đồng để bảo vệ quyền lợi.
Biểu hiện vi phạm trong hoạt động kinh doanh
Vi phạm nghĩa vụ hợp đồng là biểu hiện phổ biến nhất trong các tranh chấp thương mại hiện nay.
Hành vi bỏ trốn nhằm trốn tránh nghĩa vụ
Trốn tránh nghĩa vụ bằng cách bỏ trốn là dấu hiệu rõ nhất của hành vi lạm dụng tín nhiệm.
Thương nhân sau khi nhận khoản vốn vay kinh doanh đã chủ động cắt đứt mọi liên lạc với chủ nợ. Họ đóng cửa trụ sở, xóa tài khoản giao dịch và di chuyển đến nơi ở mới. Hành vi này chứng minh rõ nét ý chí không muốn hoàn trả tài sản ban đầu.
Theo Điều 175 Bộ luật Hình sự 2015, hành vi bỏ trốn cấu thành yếu tố định tội ngay lập tức. Doanh nghiệp cần lập biên bản xác minh địa điểm kinh doanh khi phát hiện đối tác có dấu hiệu bất thường. Việc này làm cơ sở pháp lý quan trọng để yêu cầu Viện kiểm sát nhân dân xem xét khởi tố.
Sử dụng vốn vay sai mục đích dẫn đến mất khả năng trả
Sử dụng tài sản bất hợp pháp hoặc sai mục đích thỏa thuận làm mất khả năng hoàn trả tài sản.
Bên vay sử dụng tiền vay vào các hoạt động rủi ro cao như đặt cược hoặc đầu tư chui. Khi thất thoát tài chính, họ không còn khả năng trả lại tài sản cho bên cho vay theo cam kết. Đây là hành vi vi phạm nghĩa vụ quản trị tài chính nghiêm trọng.
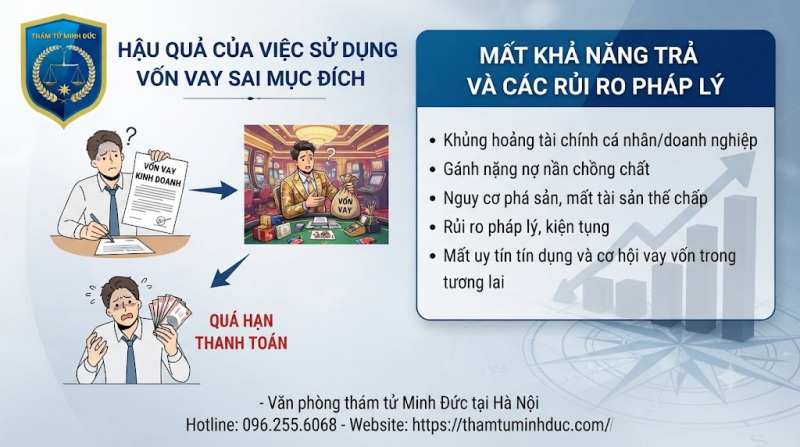
Nếu bên vay cố ý không trả dù có điều kiện, họ sẽ bị truy cứu trách nhiệm hình sự. Tòa án sẽ đánh giá năng lực tài chính thực tế để xác định yếu tố cố ý vỡ nợ. Doanh nghiệp cần quy định rõ điều khoản kiểm soát mục đích sử dụng vốn trong hợp đồng gia công hoặc hợp đồng tín dụng.
Sử dụng nguồn vốn công ty vào mục đích cá nhân
Tẩu tán tài sản doanh nghiệp phục vụ lợi ích riêng là vi phạm nghĩa vụ người quản lý.
Cá nhân quản lý lợi dụng vị trí để chuyển dòng tiền doanh nghiệp sang tài khoản cá nhân. Hành vi này làm suy giảm năng lực thanh toán của công ty đối với các chủ nợ. Khi bị phát hiện, cá nhân vi phạm thường không còn khả năng bù đắp thiếu hụt tài chính.
Luật Doanh nghiệp quy định người quản lý phải trung thành với lợi ích của công ty. Hành vi rút vốn trái phép cấu thành dấu hiệu chiếm đoạt tài sản của pháp nhân. Doanh nghiệp cần thiết lập cơ chế kiểm soát nội bộ để ngăn chặn rủi ro này.
Phân định rủi ro kinh doanh và hành vi chiếm đoạt
Rủi ro tín dụng phát sinh do biến động thị trường hoàn toàn khác với hành vi chiếm đoạt cố ý.
Doanh nghiệp thua lỗ do khủng hoảng kinh tế được coi là rủi ro thương mại hợp pháp theo Luật Doanh nghiệp. Trái lại, việc cố tình tẩu tán tài sản để không thực hiện nghĩa vụ trả nợ là hành vi vi phạm pháp luật hình sự. Bảng dưới đây phân định rõ hai trạng thái này:
| Tiêu chí phân loại | Rủi ro kinh doanh hợp pháp | Hành vi chiếm đoạt cố ý |
|---|---|---|
| Ý chí ban đầu | Nỗ lực thực hiện hợp đồng | Tìm cách tẩu tán tài sản |
| Sử dụng tài sản | Đúng mục đích thỏa thuận | Sai mục đích, đầu tư rủi ro |
| Thái độ khi vỡ nợ | Hợp tác, đề xuất gia hạn | Bỏ trốn, cắt liên lạc |
| Khả năng tài chính | Thua lỗ do thị trường | Cố tình làm rỗng tài sản |
| Chế tài áp dụng | Xử lý dân sự, phá sản | Xử lý hình sự theo Điều 175 |
Khung chế tài xử phạt đối với hành vi vi phạm
Cướp đoạt tài sản chuyên môn dưới hình thức tín nhiệm phải chịu chế tài hành chính hoặc hình sự rất nghiêm khắc.
Mức xử phạt hành chính theo quy định hiện hành
Xử lý hình sự chỉ áp dụng khi hành vi đạt đến độ nguy hiểm hoặc giá trị tài sản nhất định.
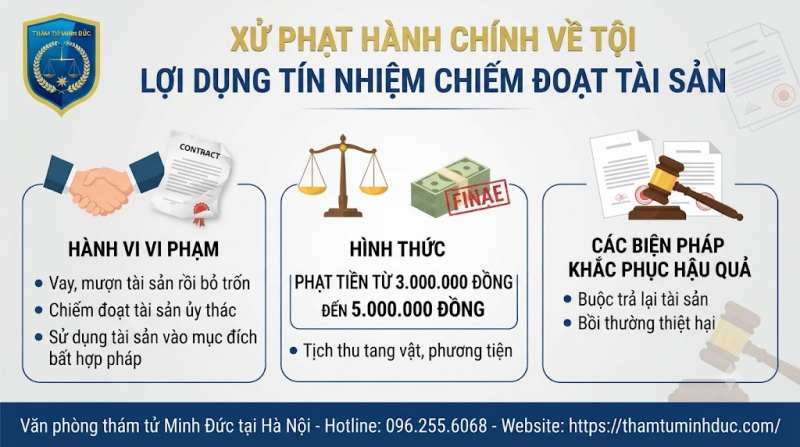
Trường hợp chiếm đoạt dưới 4.000.000 đồng và chưa từng bị xử phạt sẽ bị phạt hành chính. Mức phạt tiền giao động từ 2.000.000 đồng đến 5.000.000 đồng theo quy định về xử phạt vi phạm hành chính. Người vi phạm còn bị buộc khắc phục hậu quả bằng cách trả lại toàn bộ tài sản.
Biện pháp xử phạt hành chính là tiền đề để tính tính chất tái phạm cho các lần sau. Doanh nghiệp nên chủ động thu thập bằng chứng xử phạt này để làm căn cứ cho hồ sơ hình sự nếu đối tác tái phạm. Điều này giúp tăng khả năng bảo vệ dòng tiền doanh nghiệp hiệu quả.
Khung truy cứu trách nhiệm hình sự chi tiết
Khởi tố vụ án lạm dụng tín nhiệm chiếm đoạt tài sản được chia thành 4 khung hình phạt chính.
Hình phạt phụ thuộc vào giá trị tài sản chiếm đoạt và các tình tiết tăng nặng theo luật định. Bảng tổng hợp dưới đây chi tiết hóa các khung hình phạt theo Bộ luật Hình sự:
| Khung hình phạt | Giá trị tài sản chiếm đoạt | Tình tiết định khung | Mức án tù |
|---|---|---|---|
| Khung 1 | 4.000.000 đến dưới 50.000.000 VNĐ | Mới vi phạm lần đầu, không tình tiết nặng | Cải tạo không giam giữ đến 3 năm hoặc phạt tù từ 6 tháng đến 3 năm |
| Khung 2 | 50.000.000 đến dưới 200.000.000 VNĐ | Có tổ chức, dùng thủ đoạn tinh vi, tái phạm | Phạt tù từ 2 năm đến 7 năm |
| Khung 3 | 200.000.000 đến dưới 500.000.000 VNĐ | Gây ảnh hưởng xấu đến an ninh trật tự | Phạt tù từ 5 năm đến 12 năm |
| Khung 4 | Từ 500.000.000 VNĐ trở lên | Chiếm đoạt tài sản đặc biệt lớn | Phạt tù từ 12 năm đến 20 năm |
Ngoài ra, người phạm tội còn có thể bị phạt tiền từ 10.000.000 đồng đến 100.000.000 đồng. HĐXX có thể cấm đảm nhiệm chức vụ hoặc làm công việc nhất định từ 1 đến 5 năm. Việc áp dụng hình phạt bổ sung nhằm ngăn chặn nguy cơ tái phạm trong hoạt động kinh doanh.
Giải pháp quản trị rủi ro tín dụng cho doanh nghiệp
Quản trị tài chính hiệu quả là lá chắn tốt nhất giúp doanh nghiệp tránh khỏi các hành vi lạm dụng tín nhiệm.
Doanh nghiệp cần xây dựng quy trình thẩm định đối tác chặt chẽ trước khi ký kết các giao dịch giá trị lớn. Thẩm định năng lực tài chính và lịch sử pháp lý của thương nhân giúp giảm tối đa chi phí cơ hội vốn bị đóng băng. Trong các giao dịch hợp tác làm ăn, nên thuê xác minh đối tác kinh doanh trước khi ký kết.
Doanh nghiệp nên áp dụng quy trình kiểm soát 3 bước tiêu chuẩn:
- Thẩm định năng lực tài chính và kiểm tra văn bản ủy quyền của đại diện doanh nghiệp.
- Yêu cầu biện pháp bảo đảm bằng tài sản cầm cố hoặc bảo lãnh ngân hàng cho các khoản vay.
- Giám sát tiến độ sử dụng vốn và kiểm tra định kỳ tình trạng hoạt động thực tế của đối tác.
Khi phát hiện đối tác có hành vi tẩu tán tài sản, cần nhanh chóng lập hồ sơ tố giác gửi Cơ quan Điều tra. Việc xử lý kịp thời giúp ngăn chặn hậu quả và tối ưu hóa tỷ lệ thu hồi nợ phạt. Quản trị rủi ro chủ động chính là chìa khóa phát triển bền vững cho mọi pháp nhân thương mại.
Hành vi lợi dụng tín nhiệm gây thiệt hại nặng nề cho tài chính doanh nghiệp và niềm tin thị trường. Việc nắm vững cấu thành tội phạm và các khung chế tài pháp lý giúp thương nhân chủ động phòng ngừa rủi ro. Để bảo vệ an toàn cho các giao dịch thương mại và tối ưu hóa quy trình thu hồi nợ, hãy liên hệ ngay với chúng tôi để nhận dịch vụ tư vấn pháp lý chuyên sâu.
Chào các bạn!
Tôi tên là Tuyền Vũ – người sáng tạo nội dung về lĩnh vực pháp luật và nghiệp vụ thám tử tư cho công ty thám tử Minh Đức. Với kinh nghiệm gần 10 năm trong nghề hỗ trợ các vụ việc liên quan đến hôn nhân và gia đình – giám sát con cái và điều tra công nghệ cao. Tôi mong rằng những chia sẻ của mình sẽ giúp ích cho mọi người. Giải đáp được các thắc mắc hoặc tìm kiếm thông tin mà bạn cần.